
محمد فؤاد يكتب: كيف تحولت حرائق الشرق الأوسط إلى بازار مفتوح؟
الشرق الأوسط يتعلم الهروب من الخريطة أما التنبؤ الأكثر منطقية للفترة المقبلة فهو أن المنطقة ستنفق أموالًا ضخمة ليس فقط على استخراج النفط، بل على الهروب من نقاط الاختناق.
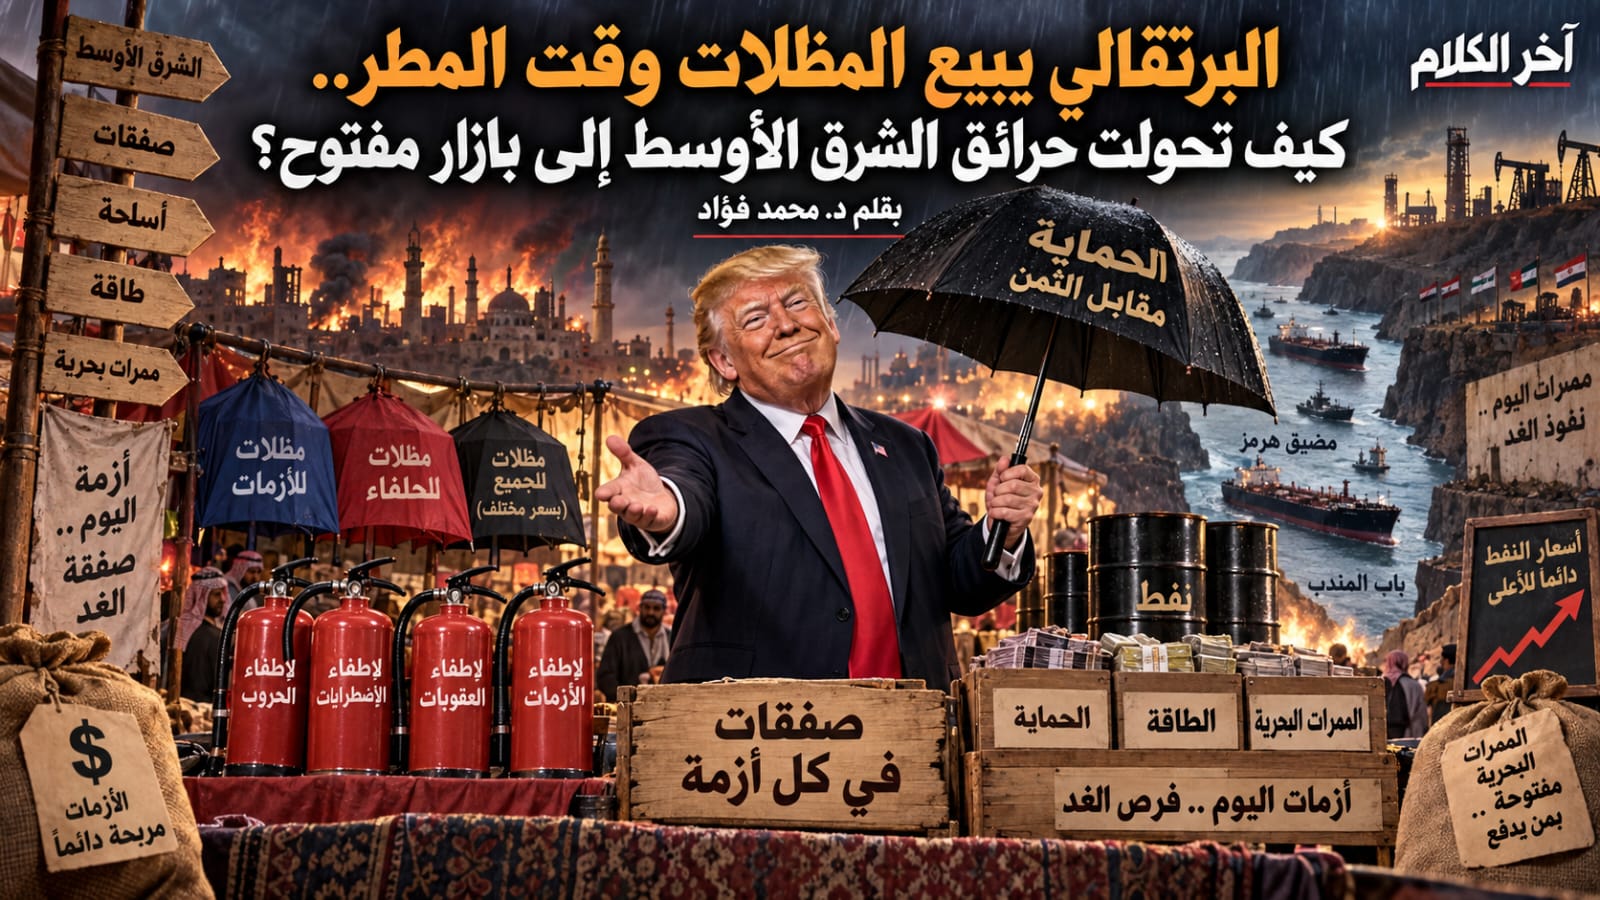
ترامب يتعامل بمنطق سوقي استثماري مع الشرق الأوسط
البرتقالي يبيع المظلات وقت المطر
لو كان للشرق الأوسط في نسخته الحالية شباك تذاكر، لوجدنا فوقه لافتة تقول: الدخول للجميع.. والخروج بالفاتورة”
فالحرب لم تعد مجرد دبابات وصواريخ، والسلام لم يعد مجرد مصافحة أمام الكاميرات، والنفط لم يعد سلعة تتحرك بهدوء من البئر إلى المصفاة.
أصبحت المنطقة كلها سوقًا واحدة تختلط فيها أسعار البراميل بصواريخ اليمن، ومضيق هرمز بمفاوضات نيويورك، وباب المندب بعقود التأمين.
تصبح حركة ناقلة نفط واحدة حول رأس الرجاء الصالح أكثر قدرة على شرح السياسة الدولية من عشرة خطابات دبلوماسية.
في قلب المشهد يقف دونالد ترامب، لا باعتباره الرجل الذي يستطيع التحكم في جميع اللاعبين، وإنما بوصفه سياسيًا يجيد تحويل الأزمات التي تقع أمامه إلى أوراق تفاوض إضافية.
حين يريد الخليج الحماية تظهر ورقة الأمن، وحين يريد الإيراني مخرجًا تظهر ورقة العقوبات، وحين ترتفع أسعار الطاقة تظهر ورقة الإنتاج الأميركي، وحين تتضرر البنية التحتية يبدأ الحديث عن صناديق إعادة البناء.
باختصار، الجميع يدخل الغرفة وفي يده مشكلة، بينما تحاول واشنطن أن تخرج منها وفي يدها صفقة.
اليمن.. الصاروخ الذي أصبح عضوًا في مجلس إدارة النفط
المشهد اليمني يقدم أفضل نموذج لهذه المفارقة، ففي سبتمبر 2026 تصاعدت المواجهات مجددًا، وتقدمت قوات الحوثيين في مناطق استراتيجية.
بينما تحدثت تقارير عن أن ترامب درس توجيه ضربات عسكرية إليهم ثم عدل عنها، رغم مطالبة الرياض بموقف أميركي أكثر صرامة.
هنا لا تبدو واشنطن متحمسة إلى شراء حرب يمنية مفتوحة ووضعها على بطاقة الائتمان الأميركية، لكنها في الوقت نفسه لا تستطيع ترك أمن السعودية والملاحة والطاقة خارج الحسابات.
لذلك يصبح التردد نفسه أداة سياسية: خطوة إلى الأمام لكي يعرف الجميع أن القوة موجودة، وخطوة إلى الخلف لكي يعرف الجميع أن استخدامها ليس مجانيًا.
وهكذا صار الصاروخ الحوثي، من دون أن يكون موظفًا في بورصة نيويورك، قادرًا على التأثير في شركات التأمين ومسارات النقل وتوقعات أسعار الخام.
يجلس تجار الطاقة أمام شاشاتهم يسألون عن مكان سقوط الصاروخ قبل أن يسألوا عن نوعه، لأن الفارق بين سقوطه في الصحراء وسقوطه قرب منشأة نفطية يمكن أن يتحول خلال دقائق إلى أرقام على شاشات التداول.
أمريكا لم تعد تقف أمام محطة البنزين وحدها
المفارقة الأكبر أن الولايات المتحدة التي اعتاد العالم النظر إليها باعتبارها أكبر مستهلك للطاقة أصبحت في الوقت نفسه قوة إنتاجية ضخمة.
إدارة معلومات الطاقة الأميركية تتوقع أن يبلغ متوسط إنتاج النفط الخام الأميركي نحو 13.8 مليون برميل يوميًا خلال 2026، وهو مستوى قياسي، مع تركّز جزء مهم من الزيادة في حوض بيرميان بتكساس ونيو مكسيكو.
هذه الحقيقة غيّرت شكل المعادلة القديمة، فالبيت الأبيض لم يعد يريد بالضرورة أرخص برميل ممكن، لأن انخفاض السعر المبالغ فيه يريح المستهلك لكنه يضغط على المنتجين والاستثمارات، بينما ارتفاعه بشدة يسعد منتجي الخام لكنه يعود إلى الناخب الأميركي في هيئة بنزين وتضخم وفاتورة نقل.
ومن هنا يصبح النفط بالنسبة لترامب أشبه بطفل مشاغب في حفل رسمي:
المطلوب ألا يجلس ساكنًا تمامًا، وألا يحطم القاعة أيضًا. المطلوب سعر يسمح للشركات بالعمل والاستثمار، من دون أن يصل إلى محطة الوقود الأميركية مرتديًا قناع لص.
تكساس تفتح الحاسبة قبل أن تفتح البئر
الأرقام هنا أكثر طرافة من الشعارات، فمسح بنك الاحتياطي الفيدرالي في دالاس لعام 2026 أظهر أن شركات الاستكشاف والإنتاج تحتاج في المتوسط إلى سعر يقارب 66 دولارًا لبرميل غرب تكساس حتى يصبح حفر بئر جديدة مجديًا اقتصاديًا، بينما تحتاج الآبار القائمة إلى نحو 43 دولارًا في المتوسط لتغطية نفقات التشغيل، مع اختلاف واضح بين الشركات الكبيرة والصغيرة.
لذلك فإن الارتفاعات الكبيرة في الأسعار لا تمر في تكساس باعتبارها خبرًا خارجيًا عن «توتر في الشرق الأوسط» بل تتحول مباشرة إلى نقاش عن الحفر والاستثمارات والتدفقات النقدية.
لكن المفارقة أن ارتفاع النفط أكثر مما ينبغي يمكن أن يعود ويصفع الإدارة نفسها عبر التضخم وأسعار البنزين، ولذلك لا توجد جائزة أميركية لمن يرفع البرميل إلى السماء.
اللعبة الأدق هي الحفاظ على هامش مريح للمنتجين من دون أن يتحول سائق السيارة الأميركي إلى محلل جيوسياسي غاضب أمام ماكينة الوقود.
المضيق الذي يحمل العالم من رقبته
حين ننتقل من النفط إلى الممرات البحرية، تصبح الكوميديا أكثر قتامة، هرمز وباب المندب ليسا مجرد خطين ضيقين على خريطة مدرسية، بل عنقان تمر عبرهما كميات ضخمة من التجارة والطاقة،أي اضطراب فيهما يستطيع إجبار السفن على قطع آلاف الأميال الإضافية.
الأحداث الأخيرة دفعت شركات الطاقة والمستوردين أصلًا إلى البحث عن تنويع مصادر الغاز ومسارات النقل بعيدًا عن الخليج، مع اتجاه مشترين إلى بدائل تمتد من غرب أفريقيا إلى أستراليا والأميركتين.
هنا يظهر الاقتصاد العالمي مثل سائق تاكسي اكتشف فجأة أن الطريق المعتاد مغلق؛ يستطيع الوصول، نعم، لكنه سيدور مسافة أطول ويحرق وقودًا أكثر، ثم يضع كل ذلك في العداد.
في النهاية لا يدفع الحوثي فاتورة الطريق البديل، ولا إيران، ولا قائد الناقلة، وإنما تنتقل التكلفة من شركة الشحن إلى التأمين ثم إلى السلعة، حتى تصل في نهاية الرحلة إلى مستهلك لا يعرف أصلًا أين يقع باب المندب.
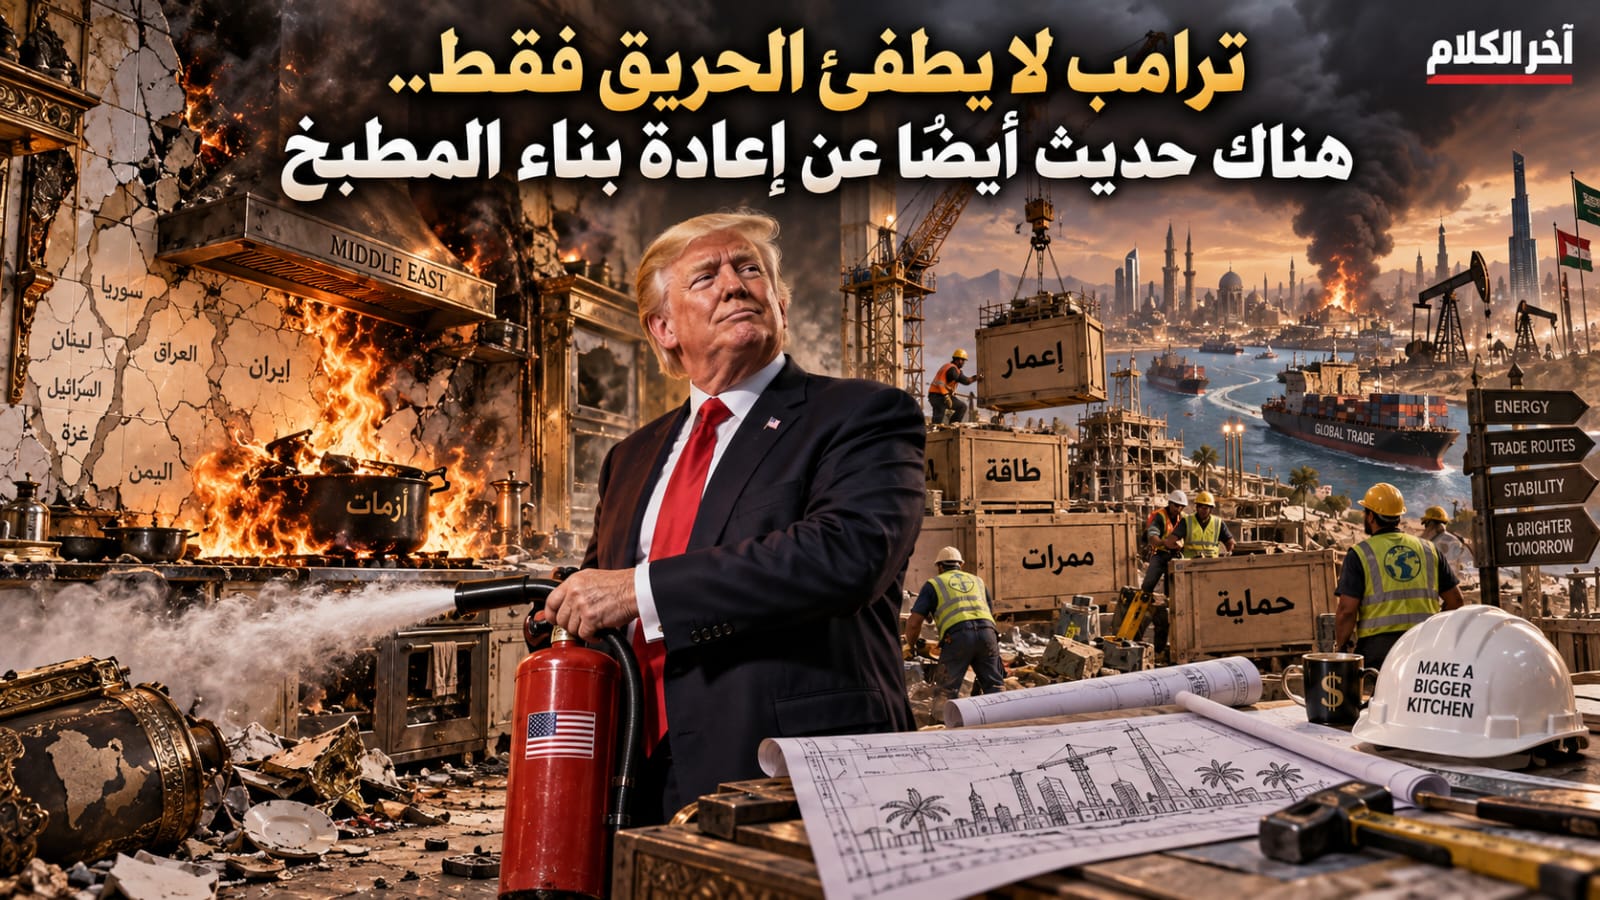
ترامب لا يطفئ الحريق فقط.. هناك حديث أيضًا عن إعادة بناء المطبخ
إذا كانت السخرية تحتاج إلى مشهد أكثر اكتمالًا، فقد جاء الحديث عن اقتراح إدارة ترامب استثمار 5 مليارات دولار في صندوق يهدف إلى المساعدة على إعادة بناء منشآت الطاقة الخليجية المتضررة وتقليل الاعتماد على مضيق هرمز.
وهو اقتراح نقلته «وول ستريت جورنال» وقالت رويترز إنها لم تتحقق منه بصورة مستقلة.
هنا يصبح المشهد نموذجًا ممتازًا لاقتصاد ما بعد الأزمة:
حرب تضرب منشآت، ومضيق يتحول إلى مصدر قلق، ثم تظهر مشاريع خطوط وموانئ ومسارات بديلة وصناديق تمويل.
أي أن الجغرافيا التي كانت بالأمس قدرًا ثابتًا بدأت تعامل كما لو كانت مشكلة هندسية قابلة لإعادة التصميم.
وإذا تحقق جانب من هذه الخطط على الأرض، فقد يكون أحد أكبر آثار الصراع الحالي هو دفع دول الخليج إلى إنفاق مليارات إضافية لكي يصبح المضيق أقل قدرة على ابتزازها مستقبلًا، فتتحول الحرب نفسها إلى مهندس تخطيط إقليمي بالغ القسوة.
إيران تعرض المفتاح.. وأمريكا تسأل عن شروط الإيجار
أما إيران فقد فهمت منذ سنوات أن موقعها الجغرافي ليس مجرد حدود، بل أصل سياسي قابل للتفاوض.
في سبتمبر الحالي تحدث ترامب عن استمرار المحادثات مع طهران وأعرب عن اعتقاده بإمكان الوصول إلى تسوية، بالتزامن مع تحركات فرنسية وأميركية في مجلس الأمن للبحث عن صيغة تضمن حرية الملاحة في هرمز.
وهنا يصبح المضيق جزءًا من المفاوضات نفسها:
إيران تملك قدرة على التأثير في المرور، الخليج يريد ضمانًا بأن الشريان لن يغلق مجددًا، أوروبا وآسيا تريدان استقرار الإمدادات، وواشنطن تملك العقوبات والقوة العسكرية والقدرة الدبلوماسية.
الجميع إذن لا يتفاوض فقط على وقف النار، بل على من يملك المفتاح، ومن يضمن ألا يستخدمه، ومن يدفع ثمن القفل الجديد.
روسيا وأوكرانيا.. حين أصبح البرميل جنديًا بلا خوذة
لأن المسرحية لا تكتمل داخل الشرق الأوسط وحده، دخلت حرب روسيا وأوكرانيا إلى المعادلة من بوابة الطاقة أيضًا.
فالهجمات المتبادلة على البنية النفطية والطاقة دفعت إلى الحديث مجددًا عن هدنة تستثني منشآت الطاقة، وناقش ترامب مع كييف فكرة خفض التصعيد في هذا الملف، بينما تظل موسكو ومنشآتها النفطية جزءًا مؤثرًا من ميزان الأسعار العالمي.
هكذا أصبح برميل النفط يؤدي الخدمة العسكرية من دون أن يرتدي خوذة: إذا تعطلت مصفاة روسية تأثر السوق، وإذا تعطلت منشأة خليجية تحرك السعر، وإذا ضاقت الملاحة في البحر الأحمر ارتفع التأمين.
إنها حرب عالمية صغيرة تدور داخل سعر السلعة قبل أن تظهر في بيانات وزارات الدفاع.
فنزويلا تعود من آخر الصف.. ومعها براميل ثقيلة
ثم تأتي فنزويلا، التي كان قطاعها النفطي لسنوات أشبه بقصر ضخم أغلق أصحابه نصف غرفه. شركات دولية وأميركية تعود الآن إلى دراسة فرص الاستثمار، وفي سبتمبر وقعت هاليبرتون مذكرات تفاهم مرتبطة بمشروعات محتملة للنفط والغاز في فنزويلا.
وهنا يمكن قراءة المشهد على أنه محاولة أوسع لإعادة توزيع مصادر الطاقة بحيث لا تبقى الأسواق أسيرة عدد محدود من النقاط الساخنة.
بالنسبة لواشنطن، عودة إنتاج فنزويلي أكبر لا تعني فقط المزيد من البراميل، وإنما مزيدًا من الخيارات أمام المصافي والشركات والأسواق.
عندما يملك المفاوض خيارات أكثر، تصبح ابتسامته أوسع عادة؛ ليس لأنه سيستخدم جميع الأوراق، بل لأن الطرف المقابل يعرف أنها موجودة على الطاولة.
القادم: الشرق الأوسط يتعلم الهروب من الخريطة
أما التنبؤ الأكثر منطقية للفترة المقبلة فهو أن المنطقة ستنفق أموالًا ضخمة ليس فقط على استخراج النفط، بل على الهروب من نقاط الاختناق.
سنرى اهتمامًا أكبر بخطوط الأنابيب التي تتجاوز المضائق، وبالموانئ البديلة، والتخزين الاستراتيجي، وربط شبكات الطاقة، وبناء قدرة تتيح للدولة تصدير إنتاجها من أكثر من نافذة.
الدليل الأول على الاتجاه ليس توقعًا نظريًا، فمناقشات تنويع مسارات الغاز ومصادره أصبحت فعلًا جزءًا من قرارات الحكومات والشركات بعد اضطرابات الخليج.
وإذا استمر هذا الاتجاه، فقد نصل بعد سنوات إلى شرق أوسط لا تزال مضائقه مهمة، لكنها لم تعد قادرة وحدها على خنق السوق العالمي بالطريقة الحالية.
الحرب هنا، بسخرية التاريخ، قد تفعل ما عجزت عنه عقود من دراسات الجدوى: إجبار الحكومات على دفع ثمن الطريق البديل.
السيناريو المقبل: لا سلام كامل ولا حرب بلا سقف
المؤشر الثاني هو أن إدارة ترامب ستظل، على الأرجح، تميل حيث تستطيع إلى المزج بين الضغط والتفاوض بدل الغرق في حرب إضافية مفتوحة.
فالتراجع عن ضربات كان يجري بحثها ضد الحوثيين يتزامن مع استمرار المفاوضات مع إيران وتحركات لضمان الملاحة.
وهذا لا يعني أن التصعيد اختفى، بل يعني أن القوة نفسها أصبحت جزءًا من المساومة:
تحريكها يرسل رسالة، وعدم استخدامها يرسل رسالة أخرى.
لذلك قد نشاهد خلال الأشهر المقبلة مشهدًا متكررًا: تهديد عسكري، يليه اتصال دبلوماسي، ثم إعلان عن تقدم محدود، ثم حادث ميداني يعيد الجميع إلى نقطة التفاوض بسعر أعلى.
الشرق الأوسط، باختصار، قد لا يدخل مرحلة السلام السريع ولا الحرب الشاملة، بل مرحلة طويلة يصبح فيها «خفض التصعيد» صناعة قائمة بذاتها.
البرتقالي أمام ماكينة الحساب
من هنا تأتي القراءة الساخرة للمشهد كله:
ترامب ليس ساحرًا يحرك الحوثي من البيت الأبيض، ولا يستطيع أن يأمر إيران أو روسيا أو السعودية أو أسواق النفط بالوقوف في الصف، لكنه يحاول باستمرار أن يجعل نفسه الرجل الذي لا تستطيع هذه الملفات المرور من دون أن تتقاطع معه.
لديه أكبر إنتاج نفطي أميركي في التاريخ تقريبًا، وقوة عسكرية منتشرة، وعقوبات، وشركات طاقة، ونفوذ داخل النظام المالي، وعلاقات أمنية عميقة مع الخليج، وفي الوقت نفسه يفتح أبواب المفاوضات مع الخصوم حين يرى فرصة لصفقة.
لهذا فإن نجاح استراتيجيته أو تعثرها لن يقاس بعدد الصواريخ التي أسقطها، وإنما بما إذا كانت واشنطن ستخرج من هذه الفوضى بطاقة أكبر على التحكم في تدفقات الطاقة والممرات والاستثمارات، من دون أن تجد نفسها مالكة لحروب جديدة لا تستطيع إنهاءها.
في النهاية، الشرق الأوسط اليوم لا يشبه رقعة شطرنج يتحكم فيها لاعب واحد بقدر ما يشبه بازارًا صاخبًا؛
الإيراني يضع هرمز على الطاولة، الحوثي يضع باب المندب، السعودي يضع الطاقة والاستثمار، الأوروبي يضع حاجته إلى الإمدادات، والأميركي يضع النفط والسلاح والدولار والضمانات الأمنية.
بينما يتجادل الجميع حول من يملك الورقة الأقوى، يقف ترامب أمام ماكينة الحساب بالطريقة التي يعرفها جيدًا، لا يسأل فقط: كيف نطفئ الحريق؟
إنما يسأل أيضًا السؤال الذي أصبح عنوانًا لسياسة العصر: ومن سيدفع ثمن المطفأة؟




شاركنا برأيك